永泰运(001228)估值预测 化工产品物流龙头的申购价值分析
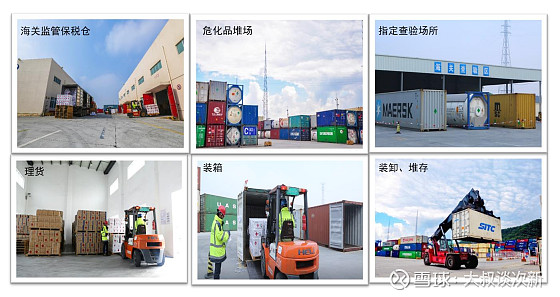
随着A股市场新股发行的持续推进,投资者对于优质化工产品物流企业的关注度不断提升。永泰运(001228)作为一家专注于化工产品供应链服务的综合物流企业,其估值预测和申购建议成为市场热点。本文将从公司业务、行业前景、估值水平及申购建议等维度,进行系统分析。
一、公司业务概览
永泰运主要从事化工产品的跨境物流、仓储及供应链管理服务,涵盖危险化学品的运输、报关、仓储等环节。公司依托宁波舟山港等区位优势,构建了覆盖全球主要化工产区的物流网络。其核心客户包括万华化学、巴斯夫等国内外化工巨头,业务稳定性较强。
二、化工产品物流行业前景
受益于全球化工产业向中国转移以及国内化工产品贸易活跃,化工物流需求持续增长。尤其是危险品物流,由于资质壁垒高、监管严格,龙头企业的护城河较深。永泰运在危险品运输领域拥有多项资质和丰富经验,有望持续受益于行业集中度提升。
三、估值预测
考虑到永泰运的成长性和行业地位,可采用相对估值法(PE)和绝对估值法(DCF)进行测算。参考可比公司如密尔克卫、宏川智慧等,化工物流企业2023年平均PE约为20-25倍。
- 相对估值:预计永泰运2023年归母净利润约2.5-3.0亿元,总股本约1.0亿股(假设),则每股收益约2.5-3.0元。给予20-25倍PE,合理股价区间为50-75元。
- DCF估值:假设未来5年自由现金流复合增长率15%,折现率10%,永续增长率3%,测算每股内在价值约60-80元。
若发行价处于30-40元区间,则具备较强的安全边际和上涨空间。
四、申购建议
建议积极申购。理由如下:
- 行业赛道优质:化工物流赛道具备高壁垒、稳增长特征,永泰运为细分龙头。
- 业绩增长确定:公司近三年营收和净利润复合增长率均超过20%,在手订单充足。
- 发行估值合理:若发行市盈率低于行业平均,上市后有望获得估值溢价。
- 市场情绪配合:近期新股赚钱效应较好,化工板块关注度回升。
风险提示:需关注化工行业周期波动、安全环保监管趋严以及运费价格波动等风险。
结论:永泰运(001228)作为化工产品物流领域的优质标的,估值具备吸引力,建议投资者积极参与申购,中签后可根据上市首日表现决定持有或获利了结。
如若转载,请注明出处:http://www.hdjmmj.com/product/56.html
更新时间:2026-10-09 16:17:59